Por: Horacio Duque /20/10/26
Todo indica que «seguridad», «corrupción», «ajuste fiscal» y «guerra cultural anti woke», son los tres significantes vacíos que dan sustento a la gestión institucional del gobierno de Abelardo y a su anclaje entre la ciudadanía en estos 70 días de la nueva administración.
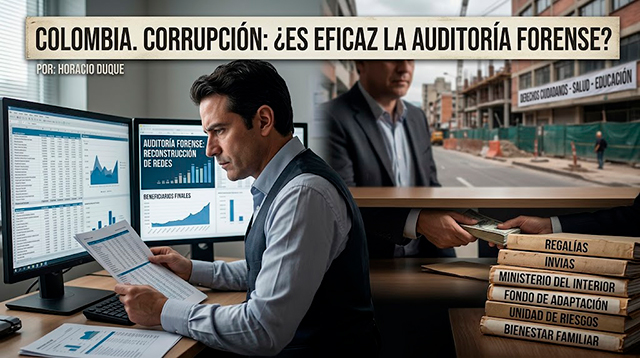
El problema de la corrupción con los recursos del Estado es muy grave pues, al año se pierden más de 60 billones de pesos de los dineros de Regalías, de Invias, del Ministerio del Interior, del Fondo de Adaptación, de la Unidad de Riesgos, del Sistema General de Participación, de Bienestar Familiar, de Prosperidad Social, del Dapre, etc. Son dineros que van a parar a las cuentas y los bolsillos de los grandes capos de los contrataderos y sus redes mafiosas.
La corrupción continúa siendo uno de los problemas estructurales más graves del Estado colombiano. Su persistencia compromete recursos públicos, debilita la legitimidad institucional, deteriora la confianza ciudadana y afecta la capacidad estatal para garantizar los derechos de la población.
Al día de hoy tenemos una importante infraestructura institucional adoptada y organizada para combatir la corrupción, pero la capacidad de las mafias para adaptarse es asombrosa.
Después de los grandes escándalos ocurridos en los últimos 15 años como el de la alcaldía de Samuel Moreno en la construcción del Transmilenio de la Calle 26; del caso de Odebrecht; de Reficar; de Foncolpuertos; del de Centros Poblados (Tapias) y los más recientes (UGRD, Ecopetrol, Alcaldía de Quintero en Medellin), ha cobrado trascendencia la Auditoria forense como herramienta de lucha contra la corrupción de acuerdo con lo dispuesto en el decreto 1600 del 27 de diciembre que ha tenido muchas dificultades para su implementación porque las Oficinas de Control Interno y de Planeación de todas las entidades estatales se encargan de impedir su implementación con distintas argucias.
Sin embargo, más allá de los anuncios gubernamentales en curso, el desafío consiste en identificar, investigar y desarticular las redes políticas, empresariales y criminales que se apropian del patrimonio colectivo.
Los escándalos mencionados no son hechos aislados. Revelan mecanismos complejos de intermediación política, contratación fraudulenta y desviación de recursos. Aunque se cuenta con organismos de control fiscal, disciplinario y penal, estas redes han demostrado capacidad para adaptarse a los mecanismos de vigilancia.
La Auditoria Forense.
En este escenario adquiere relevancia la Auditoría forense como herramienta especializada para investigar la corrupción y proteger el patrimonio público.
La Auditoría forense suele definirse como un conjunto de procedimientos orientados a identificar fraudes financieros, documentar operaciones ilícitas y producir evidencia con valor probatorio. Esa definición describe adecuadamente sus métodos, pero resulta insuficiente para comprender su función institucional. En contextos donde la corrupción adquiere formas sistémicas, el problema ya no consiste únicamente en establecer la existencia de un delito, sino en revelar las redes de poder que hicieron posible su ejecución y permanencia.
Esta diferencia es fundamental. Mientras la auditoría convencional verifica el cumplimiento de normas y procedimientos, la Auditoría forense reconstruye relaciones ocultas entre decisiones administrativas, estructuras societarias, flujos financieros y beneficiarios finales. Su finalidad no es únicamente establecer qué ocurrió, sino explicar cómo se articuló un sistema de apropiación del patrimonio público y quiénes obtuvieron ventajas de él.
En ese sentido, la Auditoría forense produce un tipo de conocimiento indispensable para la democracia. Allí donde la captura del Estado fragmenta la información, dispersa responsabilidades y oculta los verdaderos centros de decisión, la investigación forense integra las evidencias hasta reconstruir la lógica completa del fenómeno. Su aporte consiste en transformar hechos aparentemente aislados en una explicación coherente sobre el funcionamiento del poder.
La auditoría forense frente a la captura del Estado.
La auditoría forense combina técnicas contables, financieras, documentales y de investigación para detectar posibles fraudes, reconstruir operaciones irregulares y obtener evidencias útiles para las autoridades competentes. A diferencia de una auditoría ordinaria, centrada en verificar procedimientos y controles, puede seguir la trazabilidad de los recursos, identificar beneficiarios finales y examinar relaciones entre funcionarios, contratistas e intermediarios.
No se trata únicamente de establecer cuánto dinero fue desviado. También interesa explicar cómo funcionó el mecanismo de apropiación, quiénes participaron y qué condiciones institucionales lo hicieron posible.
Los estudios sobre captura y reconfiguración cooptada del Estado permiten comprender que la corrupción puede ir más allá de las conductas individuales: determinados intereses particulares pueden influir sobre las decisiones públicas y desviar las instituciones de sus fines constitucionales. La Auditoría forense aporta herramientas para documentar esas relaciones de poder, aunque por sí sola no puede desmantelarlas.
Defender el erario es defender la democracia.
El presupuesto público no representa solamente cifras contables. Expresa decisiones colectivas destinadas a financiar salud, educación, infraestructura, vivienda y otros derechos. Su apropiación indebida produce un daño patrimonial, pero también debilita los compromisos democráticos consagrados en la Constitución nacional.
En la democracia la visibilidad del poder es clave. La corrupción organizada opera en sentido contrario: oculta beneficiarios, dispersa responsabilidades y aprovecha procedimientos aparentemente legales para encubrir intereses particulares. La investigación forense ayuda a reducir esa opacidad mediante evidencias verificables.
Su eficacia, por tanto, no debe medirse solo por el número de hallazgos o investigaciones. Importan también la prevención de nuevos fraudes, la recuperación de recursos y la capacidad de las instituciones para rendir cuentas. La captura del erario puede terminar convirtiéndose en captura de la democracia.
¿Por qué no se utiliza con suficiente eficacia en Colombia?
La distancia entre la abundancia de normas y organismos de vigilancia y los resultados efectivos contra la corrupción exige una explicación. La Auditoría forense enfrenta obstáculos que no se reducen a la disponibilidad de recursos o personal.
En primer lugar, persiste una cultura administrativa que a menudo privilegia el cumplimiento formal de planes, indicadores y requisitos documentales. Estos controles son necesarios, pero resultan insuficientes frente a operaciones fraudulentas complejas. La prevención basada en riesgos requiere análisis sustantivo, alertas oportunas y capacidad para escalar irregularidades.
En segundo lugar, las investigaciones pueden encontrar resistencias cuando comprometen intereses políticos o económicos. Examinar relaciones entre contratistas, intermediarios y funcionarios exige independencia técnica, respaldo institucional y protección de quienes denuncian.
En tercer lugar, la fragmentación de los sistemas de información dificulta reconstruir la ruta del dinero. Datos contractuales, presupuestales, societarios y patrimoniales no siempre son interoperables ni se encuentran disponibles de forma oportuna. A ello se suma la necesidad de equipos interdisciplinarios con conocimientos de contratación pública, análisis financiero, tecnologías de información y técnicas probatorias.
Finalmente, los hallazgos pierden valor si no conducen a decisiones. Una investigación técnicamente sólida necesita canales claros para remitir evidencias a las autoridades competentes, corregir fallas de control y promover, cuando corresponda, actuaciones fiscales, disciplinarias o penales. La Auditoría forense complementa esas competencias; no sustituye a la Contraloría, la Procuraduría ni la Fiscalía.
Hacia una política de integridad pública más eficaz.
Implementar y fortalecer la Auditoría forense exige incorporarla de manera selectiva, con criterios de riesgo, en los procesos de contratación, ejecución presupuestal y manejo de recursos de especial exposición. También requiere mejorar la interoperabilidad de los sistemas, la identificación de beneficiarios finales, la protección de denunciantes y la coordinación entre controles internos y organismos externos.
La Ley 87 de 1993, la Ley 1474 de 2011 y la Ley 2195 de 2022 ofrecen elementos del marco colombiano de control interno, prevención y lucha contra la corrupción que los decretos 1122 y 1600 del 2024 han profundizado. Sin embargo, no deben presentarse como una obligación general de practicar Auditorías forenses en todas las entidades. Lo decisivo es convertir las capacidades de investigación en resultados institucionales concretos como parece estar ocurriendo en Ecopetrol y el Ministerio de Vivienda.
La lucha contra la corrupción exige más que discursos, reformas administrativas o nuevas sanciones. Requiere transformar las condiciones que permiten a determinadas redes apropiarse de recursos y reproducir su influencia sobre el Estado. La Auditoría forense puede contribuir a ese propósito si cuenta con rigor técnico, autonomía y consecuencias efectivas.
La corrupción organizada no solo se apropia del presupuesto: también erosiona la confianza ciudadana y puede convertir instituciones públicas en instrumentos de intereses privados. Por eso, fortalecer la Auditoría forense no es únicamente una decisión técnica de modernización administrativa. Es también una decisión política en defensa del patrimonio colectivo, el Estado social de derecho y la democracia colombiana.
En esos términos, la AF si es una herramienta eficaz contra la desafiante corrupción.
♦♦♦
*Horacio Duque Giraldo es un historiador, analista político y académico colombiano. Cuenta con una sólida formación que incluye: Maestría en Relaciones Internacionales,Licenciatura en Ciencias Sociales con énfasis en Educación Básica. Maestría en Análisis de Problemas Políticos, Económicos Contemporáneos.
𝕏@horacio_DG /✉horacioduquegiraldo@gmail.com♦


Deja una respuesta